Reforma Tributária vs. Reforma do Consumo: Entenda a Diferença Essencial

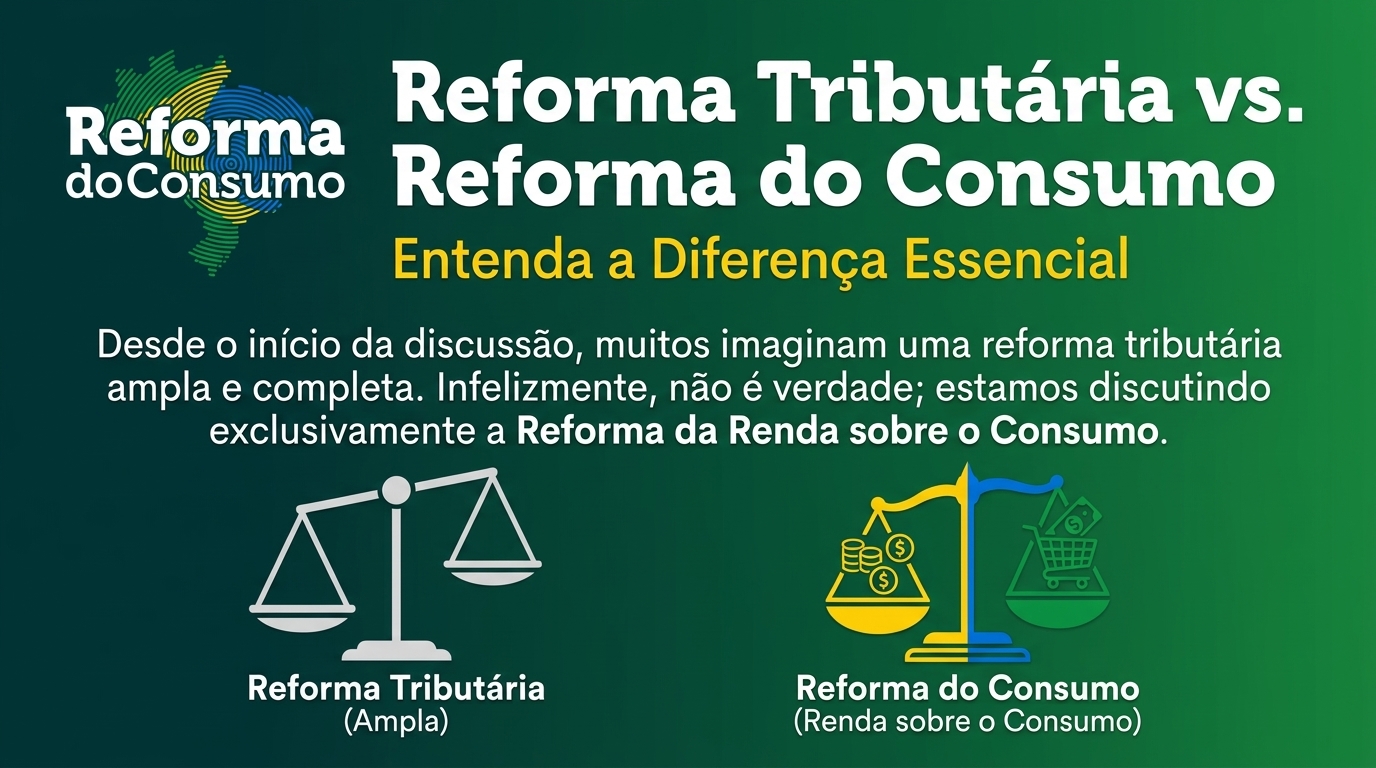
Muito se fala sobre a Reforma Tributária aprovada a partir da Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025. No entanto, existe uma confusão comum: nem toda a Reforma Tributária é, de fato, sobre tributação do consumo.
Na prática, o que estamos vivenciando é a Reforma do Consumo, um pilar central — mas apenas um dos pilares — da ampla Reforma Tributária brasileira.
O que é a Reforma Tributária?
- Abrangência: É um conjunto amplo de mudanças constitucionais e legais que visa reestruturar todo o sistema tributário nacional.
- Objetivo: Simplificar, modernizar e tornar mais justo o modelo de arrecadação de impostos no Brasil.
- Alcance: Afeta não só o consumo, mas também a renda, o patrimônio, a folha de pagamentos e a distribuição de receitas entre União, estados e municípios.
O que é a Reforma do Consumo?
- Foco específico: Trata exclusivamente da tributação sobre bens e serviços adquiridos pela população e pelas empresas.
- Mudança central: Substitui tributos indiretos como ICMS, ISS, IPI, PIS e COFINS pelo novo IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços).
- Impacto direto: Todos os brasileiros sentem essa mudança no preço final dos produtos e serviços do dia a dia — da gasolina ao pãozinho.
- Transparência: O consumidor passará a ver claramente quanto paga de imposto em cada compra, acabando com a “cascata” tributária atual.
Por que essa distinção importa?
- Para o cidadão comum: A Reforma do Consumo é a que realmente mexe no bolso do brasileiro, independentemente de ser empresário, autônomo ou assalariado.
- Para os negócios: Embora a Reforma do Consumo traga impactos operacionais (como o fim da cumulatividade), a Reforma Tributária como um todo também discute temas como imposto de renda, dividendos e propriedade.
- Para o debate público: Ao entender que a Reforma do Consumo é apenas uma fatia do quebra-cabeça, evita-se a distorção de que “tudo mudou” ou que “nada mudou” — fica mais fácil cobrar ajustes e acompanhar a transição.
Síntese Visual
| Aspecto | Reforma Tributária (Geral) | Reforma do Consumo (Foco) |
|---|---|---|
| Escopo | Todo o sistema tributário | Apenas tributos sobre bens e serviços |
| Principais impostos afetados | IR, ITCMD, IPVA, ICMS, ISS, PIS, COFINS, IPI | ICMS, ISS, PIS, COFINS, IPI |
| Novos tributos criados | Diversos (dependendo do pilar) | IBS e CBS |
| Quem sente o impacto direto? | Governo, empresas, investidores, cidadãos | Todos os consumidores |
| Principal promessa | Simplificação e justiça fiscal | Transparência e fim da “cascata” |
Reforma Tributária x Reforma do Consumo: por que essa distinção importa para todos os brasileiros
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 promoveram uma transformação profunda na tributação sobre bens e serviços, mas não reformaram integralmente todos os tributos existentes no Brasil.
Introdução
Nos últimos anos, a expressão “Reforma Tributária” passou a ocupar espaço constante no debate público, empresarial e institucional. Entretanto, o uso genérico desse termo pode provocar uma interpretação equivocada: a de que todos os tributos brasileiros foram reformulados ao mesmo tempo.
A mudança iniciada pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, e regulamentada, em sua parte principal, pela Lei Complementar nº 214, de 16 de janeiro de 2025, concentra-se especialmente na tributação do consumo.
Por isso, uma denominação mais precisa é:
Reforma Tributária do Consumo.
Essa distinção não é apenas uma questão de linguagem. Ela ajuda a compreender:
- quais tributos foram efetivamente alterados;
- quais setores serão impactados;
- como funcionará a transição;
- o que muda para as empresas;
- por que o tema interessa diretamente a todos os consumidores;
- e quais áreas da tributação brasileira ainda não foram integralmente reformuladas.
Em termos simples, pode-se dizer que:
A Reforma Tributária é o gênero. A Reforma do Consumo é uma de suas espécies — e é o núcleo da transformação atualmente em implementação.
1. O que significa Reforma Tributária?
Em sentido amplo, Reforma Tributária é qualquer mudança relevante no sistema de tributos de um país. Ela pode envolver diferentes bases econômicas, como:
- consumo;
- renda;
- patrimônio;
- folha de salários;
- comércio exterior;
- contribuições sociais;
- distribuição de competências entre União, estados e municípios;
- regras de arrecadação, fiscalização e repartição de receitas.
Portanto, uma reforma tributária completa ou abrangente poderia tratar de diversos temas simultaneamente, incluindo:
- Imposto de Renda;
- tributação de lucros e dividendos;
- Imposto sobre a Propriedade Predial e Territorial Urbana — IPTU;
- Imposto sobre a Propriedade de Veículos Automotores — IPVA;
- Imposto sobre Transmissão Causa Mortis e Doação — ITCMD;
- contribuições previdenciárias;
- impostos incidentes sobre a folha de pagamento;
- tributos sobre o comércio exterior;
- impostos estaduais e municipais;
- e tributos incidentes sobre bens e serviços.
A reforma atualmente em implementação, contudo, tem um recorte prioritário: a reorganização da tributação sobre o consumo.
Isso não diminui sua importância. Ao contrário. A tributação do consumo está presente diariamente na compra de alimentos, medicamentos, combustíveis, roupas, veículos, equipamentos, serviços de saúde, educação, transporte, energia, telecomunicações e inúmeros outros produtos e serviços.
2. O que é a Reforma do Consumo?
A Reforma do Consumo é a transformação das regras que incidem sobre as operações com bens e serviços.
Seu principal objetivo é substituir gradualmente um conjunto de tributos atuais por um modelo baseado em dois tributos de natureza ampla:
- Imposto sobre Bens e Serviços — IBS;
- Contribuição sobre Bens e Serviços — CBS.
Além deles, a Emenda Constitucional nº 132/2023 criou o Imposto Seletivo — IS, com finalidade específica.
Principais tributos da nova estrutura
| Tributo | Competência | Objetivo principal |
|---|---|---|
| IBS | Estados, municípios e Distrito Federal, de forma compartilhada | Substituir gradualmente o ICMS e o ISS |
| CBS | União | Substituir gradualmente o PIS e a Cofins |
| Imposto Seletivo | União | Incidir sobre determinados bens e serviços prejudiciais à saúde ou ao meio ambiente |
O IBS e a CBS formam o núcleo do novo modelo geral de tributação do consumo. Já o Imposto Seletivo possui uma função diferente: além de arrecadar, pretende influenciar comportamentos econômicos e sociais, desestimulando o consumo de determinados produtos ou serviços.
3. Quais tributos serão substituídos?
A reforma prevê a substituição gradual de tributos que atualmente incidem sobre o consumo e sobre as operações com bens e serviços.
Tributos atuais e novos tributos
| Sistema atual | Novo modelo |
|---|---|
| PIS | CBS |
| Cofins | CBS |
| ICMS | IBS |
| ISS | IBS |
| IPI, em parte do seu campo de incidência | Tratamento específico, com preservação de regras relacionadas à Zona Franca de Manaus |
| — | Imposto Seletivo |
É importante observar que a substituição não ocorre de maneira imediata. Durante o período de transição, haverá uma convivência entre tributos atuais e novos tributos.
Essa convivência exige atenção de empresas, consumidores, governos e profissionais que atuam nas áreas fiscal, contábil, jurídica, financeira, comercial e tecnológica.
4. A Emenda Constitucional nº 132/2023: a base constitucional
A Emenda Constitucional nº 132/2023 estabeleceu as bases constitucionais da Reforma do Consumo.
Entre as principais mudanças, destacam-se:
- criação do IBS;
- criação da contribuição sobre bens e serviços que será regulamentada como CBS;
- criação do Imposto Seletivo;
- definição de novas regras para a tributação de bens e serviços;
- previsão de regimes diferenciados;
- criação da Cesta Básica Nacional de Alimentos;
- previsão de mecanismos de devolução de tributos para famílias de baixa renda;
- estabelecimento de regras de transição;
- alteração da repartição de competências e receitas entre os entes federativos;
- inclusão de novos princípios no Sistema Tributário Nacional.
A Emenda Constitucional também passou a destacar princípios como:
- simplicidade;
- transparência;
- justiça tributária;
- cooperação;
- defesa do meio ambiente.
Além disso, o texto constitucional determinou que as alterações na legislação tributária busquem reduzir os efeitos regressivos da tributação.
O que é regressividade?
A tributação é considerada regressiva quando pesa proporcionalmente mais sobre as pessoas de menor renda.
Isso ocorre porque famílias de baixa renda geralmente destinam uma parcela maior de seus ganhos ao consumo de bens e serviços essenciais. Assim, mesmo que paguem menos tributos em valores absolutos, podem suportar uma carga maior em relação à própria renda.
É nesse contexto que ganham importância:
- a Cesta Básica Nacional;
- as alíquotas reduzidas;
- as hipóteses de alíquota zero;
- os regimes específicos;
- e o cashback tributário.
5. O papel da Lei Complementar nº 214/2025
A Lei Complementar nº 214/2025 regulamentou diversos pontos previstos na Emenda Constitucional nº 132/2023.
A norma disciplinou, entre outros temas:
- estrutura e funcionamento do IBS;
- regras da CBS;
- Imposto Seletivo;
- operações com bens e serviços;
- importações;
- exportações;
- regimes diferenciados;
- regimes específicos;
- regimes favorecidos;
- não cumulatividade;
- apropriação de créditos;
- devolução de tributos às famílias;
- Comitê Gestor do IBS;
- obrigações e procedimentos de apuração;
- regras de recolhimento;
- hipóteses de imunidade, isenção e redução de alíquotas.
A lei também reforça o princípio da neutralidade.
O que significa neutralidade tributária?
A neutralidade busca evitar que o sistema tributário interfira indevidamente nas decisões econômicas dos agentes.
Em termos práticos, o modelo pretende reduzir distorções que façam uma empresa escolher determinado fornecedor, produto, local de operação ou estrutura empresarial apenas por causa de diferenças tributárias artificiais.
A neutralidade não significa ausência de políticas públicas ou de tratamentos diferenciados. A própria Constituição e a legislação complementar estabelecem exceções, benefícios e regimes específicos para determinadas situações.
O objetivo é que essas exceções sejam justificadas por razões econômicas, sociais, regionais ou ambientais, e não por uma estrutura tributária excessivamente complexa e fragmentada.
6. Por que não é correto dizer que todos os tributos foram reformados?
A chamada Reforma Tributária do Consumo não representa uma reformulação integral de todas as bases de tributação existentes no País.
Seu núcleo principal está relacionado à tributação de bens e serviços. Portanto, ela não equivale, por si só, a uma reforma completa:
- do Imposto de Renda;
- da tributação de lucros e dividendos;
- do patrimônio;
- da folha de pagamentos;
- das contribuições previdenciárias;
- das relações trabalhistas;
- do comércio exterior;
- ou de todos os tributos estaduais e municipais.
Isso significa que o sistema tributário brasileiro ainda poderá passar por outras alterações no futuro, especialmente em temas relacionados à renda, ao patrimônio e à folha.
Uma comparação simples
| Aspecto | Reforma Tributária em sentido amplo | Reforma do Consumo em implementação |
|---|---|---|
| Abrangência | Pode alcançar todas as bases econômicas | Concentra-se principalmente em bens e serviços |
| Objeto | Sistema tributário como um todo | Tributação do consumo |
| Tributos envolvidos | Depende do projeto adotado | PIS, Cofins, ICMS, ISS, IPI e criação do IS |
| Novos tributos | Depende da reforma analisada | IBS, CBS e Imposto Seletivo |
| Impactos principais | Renda, patrimônio, consumo, folha e arrecadação | Preços, créditos, custos, contratos e obrigações fiscais |
| Público afetado | Conforme o alcance de cada medida | Empresas, governos e consumidores |
| Transição | Pode variar conforme cada mudança | Gradual, com convivência entre o sistema atual e o novo |
7. Por que a Reforma do Consumo alcança todos os brasileiros?
A tributação do consumo não é um assunto restrito a contadores, advogados, departamentos fiscais ou grandes empresas.
Embora os tributos sejam normalmente apurados e recolhidos por empresas, seus efeitos econômicos se espalham por toda a cadeia e podem chegar ao preço pago pelo consumidor final.
O consumidor pode não:
- emitir documento fiscal;
- calcular créditos tributários;
- preencher declarações;
- escriturar operações;
- apurar IBS ou CBS;
- ou participar diretamente da arrecadação.
Ainda assim, ele é o destinatário final dos bens e serviços e pode sentir os reflexos da tributação em:
- preços;
- renda disponível;
- poder de compra;
- composição da cesta de consumo;
- custo da moradia;
- preço dos alimentos;
- serviços utilizados;
- transporte;
- energia;
- telecomunicações;
- saúde;
- educação;
- lazer;
- e aquisição de bens duráveis.
Por isso, a Reforma do Consumo é uma reforma que interessa à sociedade inteira.
Um exemplo cotidiano
Quando uma família compra alimentos, paga uma conta de energia, contrata um serviço de manutenção, abastece o veículo ou adquire um aparelho eletrônico, existe uma estrutura tributária influenciando o preço daquela operação.
A mudança na forma de incidência, no direito a créditos, nos regimes diferenciados e na distribuição dos tributos pode alterar:
- o custo de produção;
- a margem das empresas;
- o preço de venda;
- a forma de contratação;
- a escolha de fornecedores;
- e a capacidade de consumo das famílias.
Por essa razão, o debate não deve ser apresentado como uma simples adequação interna das empresas. Trata-se de uma mudança com efeitos econômicos e sociais amplos.
8. O cashback e a preocupação com as famílias de baixa renda
Um dos pontos de maior relevância social é a devolução de parte dos tributos para famílias de baixa renda, mecanismo conhecido como cashback tributário.
A lógica é simples: em vez de conceder benefícios indistintamente a toda a população, o sistema pode devolver valores de forma direcionada às famílias que mais sofrem com o peso da tributação sobre o consumo.
Essa medida procura enfrentar um problema histórico do sistema brasileiro: a tributação indireta pode atingir proporcionalmente mais as famílias de menor renda.
A regulamentação estabelece critérios e procedimentos específicos para a devolução, especialmente para pessoas inscritas em cadastros sociais oficiais.
O cashback, portanto, não deve ser analisado apenas como uma medida operacional. Ele representa uma tentativa de utilizar a própria estrutura tributária para reduzir desigualdades.
9. O que muda para as empresas?
As empresas estarão no centro da adaptação operacional, embora a reforma não seja exclusivamente empresarial.
Entre os principais impactos estão:
- revisão dos sistemas de gestão;
- adequação dos documentos fiscais;
- atualização dos cadastros de produtos e serviços;
- revisão de contratos;
- alteração na formação de preços;
- avaliação de fornecedores;
- revisão de margens;
- análise dos créditos tributários;
- adequação de processos de compras e vendas;
- revisão de procedimentos de importação e exportação;
- treinamento das equipes;
- atualização de controles contábeis e fiscais;
- avaliação dos impactos por produto, serviço, cliente e operação.
A importância dos créditos tributários
O novo modelo busca fortalecer a não cumulatividade, permitindo que o tributo pago em determinadas aquisições seja utilizado como crédito em operações posteriores, observadas as regras legais.
Na prática, isso exige que a empresa compreenda:
- quais aquisições geram crédito;
- em que momento o crédito pode ser apropriado;
- quais documentos são necessários;
- quais operações possuem restrições;
- como os créditos serão controlados;
- e como a mudança afetará o fluxo financeiro.
A análise não deve se limitar à alíquota nominal. Duas operações com alíquotas semelhantes podem produzir efeitos econômicos diferentes dependendo:
- da possibilidade de creditamento;
- do perfil do cliente;
- da cadeia de fornecedores;
- do regime tributário;
- da localização da operação;
- do setor de atividade;
- e da existência de tratamento diferenciado.
10. A Reforma do Consumo não é apenas uma mudança de alíquotas
Um erro comum é analisar a reforma apenas pela pergunta: “A alíquota vai aumentar ou diminuir?”
Embora a alíquota seja importante, ela é apenas um dos elementos do novo sistema.
Também será necessário avaliar:
- base de cálculo;
- momento da incidência;
- local da operação;
- regras de creditamento;
- responsabilidade pelo recolhimento;
- tratamento das operações interestaduais;
- regimes específicos;
- regimes diferenciados;
- obrigações acessórias;
- documentos fiscais;
- transição;
- impacto financeiro;
- formação de preços;
- e efeitos sobre contratos de longo prazo.
Uma empresa pode ter uma alíquota nominal aparentemente maior, mas obter maior aproveitamento de créditos. Outra pode enfrentar aumento de custo em razão de restrições de crédito, mudança de regime ou alteração na composição de sua cadeia de fornecedores.
Por isso, a análise precisa ser feita de maneira sistêmica e individualizada.
11. O Imposto Seletivo faz parte da Reforma do Consumo?
Sim. O Imposto Seletivo integra o novo desenho constitucional, mas possui finalidade diferente do IBS e da CBS.
Enquanto IBS e CBS formam o modelo geral de tributação sobre bens e serviços, o Imposto Seletivo tem finalidade predominantemente extrafiscal.
Isso significa que ele pode ser utilizado não apenas para arrecadar, mas também para desestimular o consumo de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
É importante não confundir:
- IBS e CBS: tributos gerais sobre bens e serviços;
- Imposto Seletivo: tributo direcionado a determinados produtos ou serviços, conforme definição constitucional e legal.
Essa diferença é relevante porque cada tributo possui finalidade, hipótese de incidência e consequências econômicas próprias.
12. A transição será gradual
A Reforma do Consumo não substitui imediatamente o sistema atual.
Durante a transição, empresas e consumidores deverão conviver com regras antigas e novas. Isso significa que, por determinado período, será necessário:
- calcular tributos atuais;
- acompanhar a entrada gradual dos novos tributos;
- adaptar sistemas;
- revisar processos;
- testar documentos fiscais;
- acompanhar regulamentações;
- interpretar normas complementares;
- e controlar os efeitos financeiros da mudança.
A transição também alcança os entes federativos, que precisarão adaptar seus modelos de arrecadação e repartição de receitas.
Essa fase pode ser complexa porque envolve não apenas a criação de novos tributos, mas também a substituição progressiva de tributos existentes, mudanças tecnológicas e reorganização de responsabilidades administrativas.
Por isso, qualquer material permanente sobre o tema deve ser atualizado conforme forem publicados novos atos normativos, regulamentações e orientações oficiais.
13. Uma questão de comunicação: como explicar corretamente?
A expressão “Reforma Tributária” não está errada. Ela é utilizada oficialmente para designar o processo de alteração do Sistema Tributário Nacional.
O problema surge quando essa expressão é utilizada sem explicar seu recorte.
Ao ouvir “Reforma Tributária”, muitas pessoas podem concluir que:
- o Imposto de Renda foi totalmente reformulado;
- todos os impostos sobre patrimônio foram alterados;
- a folha de pagamentos foi reorganizada;
- todos os tributos foram extintos;
- ou toda a carga tributária brasileira mudou imediatamente.
Essas conclusões não correspondem ao alcance principal da EC nº 132/2023 e da LC nº 214/2025.
Uma comunicação mais precisa seria:
A Reforma Tributária do Consumo, iniciada constitucionalmente pela EC nº 132/2023 e regulamentada principalmente pela LC nº 214/2025, reorganiza a tributação sobre bens e serviços no Brasil.
Essa formulação mantém a denominação institucional, mas informa claramente ao leitor qual é o objeto da mudança.
14. O que a Reforma do Consumo não deve ser confundida com?
A Reforma do Consumo não deve ser confundida com:
Reforma da renda
A tributação da renda envolve temas como:
- Imposto de Renda da pessoa física;
- Imposto de Renda da pessoa jurídica;
- lucros;
- dividendos;
- ganhos de capital;
- deduções;
- investimentos;
- e distribuição de resultados.
Esses temas não são o núcleo da reforma regulamentada pela LC nº 214/2025.
Reforma do patrimônio
A tributação patrimonial envolve, entre outros:
- imóveis;
- veículos;
- heranças;
- doações;
- transmissão de bens;
- propriedade rural;
- e patrimônio acumulado.
Embora a EC nº 132/2023 também tenha promovido alterações pontuais em temas relacionados ao patrimônio, isso não transforma a reforma do consumo em uma reforma integral de todo o sistema patrimonial brasileiro.
Reforma da folha de pagamentos
A tributação incidente sobre salários, encargos e contribuições previdenciárias possui dinâmica própria e não foi integralmente substituída pelo IBS e pela CBS.
Extinção imediata de todos os tributos
Os tributos atuais não desaparecem de uma só vez. A substituição ocorrerá conforme as regras de transição definidas na Constituição e na legislação complementar.
15. Por que a nomenclatura importa?
Nomear corretamente uma mudança legislativa é também uma forma de explicar melhor seus efeitos.
A distinção entre Reforma Tributária e Reforma do Consumo contribui para:
- evitar expectativas equivocadas;
- melhorar o debate público;
- facilitar a educação tributária;
- orientar empresas;
- esclarecer os consumidores;
- separar os temas já regulamentados daqueles que ainda dependem de novas medidas;
- e permitir uma análise mais objetiva dos impactos econômicos.
Quando se afirma simplesmente que “houve uma Reforma Tributária”, o leitor pode imaginar uma transformação completa de todas as regras fiscais.
Quando se afirma que o Brasil está implementando uma Reforma Tributária do Consumo, fica mais claro que:
- o foco está em bens e serviços;
- IBS e CBS são os principais tributos do novo modelo;
- o Imposto Seletivo possui função específica;
- a transição será gradual;
- as empresas terão de adaptar suas operações;
- os governos terão de reorganizar sistemas de arrecadação;
- e os consumidores poderão sentir os efeitos nos preços e na renda disponível.
Conclusão
A Reforma Tributária do Consumo representa uma das mudanças mais relevantes já realizadas na estrutura de tributação sobre bens e serviços no Brasil.
A Emenda Constitucional nº 132/2023 estabeleceu a base constitucional da transformação. A Lei Complementar nº 214/2025 regulamentou, em sua parte principal, o IBS, a CBS, o Imposto Seletivo, os regimes diferenciados, o cashback, os créditos e os procedimentos de implementação.
Entretanto, é importante compreender os limites dessa mudança.
Não se trata de uma reforma integral de todos os tributos brasileiros. Trata-se, principalmente, de uma profunda reorganização da tributação sobre o consumo, com efeitos sobre:
- empresas;
- consumidores;
- estados;
- municípios;
- Distrito Federal;
- União;
- cadeias produtivas;
- preços;
- contratos;
- sistemas;
- e decisões econômicas.
A diferença entre os termos não é meramente acadêmica. Ela ajuda a sociedade a compreender o que realmente está mudando e o que ainda permanece fora do núcleo da reforma.
A Reforma Tributária é o conceito amplo. A Reforma do Consumo é a transformação concreta que está alterando a tributação sobre bens e serviços no Brasil.
E, justamente por alcançar produtos e serviços utilizados diariamente, ela não é um assunto exclusivo das empresas. É uma mudança que interessa a todos os brasileiros.
Fontes oficiais
Artigos Relacionados

Sobre o Autor
