Simples Nacional e a Reforma Tributária do Consumo: O que Muda e Como Decidir Antes de 30 de Setembro

Tempo de leitura estimado: 5 minutos
Publicado em: 7 de setembro de 2026 | Atualizado em: 7 de setembro de 2026 Por: @josemanoel — Blog Reforma do Consumo
Se você tem uma micro ou pequena empresa optante pelo Simples Nacional, precisa tomar uma decisão tributária importante ainda neste mês de setembro de 2026. A reforma tributária do consumo não extingue o Simples, mas cria uma nova escolha: continuar com o modelo tradicional ou migrar para um formato híbrido que separa o recolhimento do IBS e da CBS.
Neste artigo, você vai entender o que muda, quais são as duas opções disponíveis, e como decidir da forma mais estratégica para o seu negócio.
O Simples Nacional Acaba com a Reforma Tributária?
Não. O Simples Nacional é constitucionalmente protegido como regime diferenciado para microempresas e empresas de pequeno porte. A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 reformularam a tributação sobre o consumo no Brasil, mas garantiram a continuidade do Simples.
O que muda é como o IBS e a CBS são recolhidos dentro desse regime.
As Duas Opções: Simples Puro e Simples Híbrido
A partir de 2027, toda empresa optante pelo Simples precisará definir como vai tratar o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços):
✅ Simples Puro
O IBS e a CBS permanecem dentro do DAS (Documento de Arrecadação do Simples Nacional). Tudo recolhido de forma unificada, como sempre foi.
Indicado para:
- Empresas com vendas majoritariamente para consumidores finais (B2C)
- Negócios com menor volume de insumos e compras
- Empresas sem necessidade estratégica de créditos na cadeia
🔄 Simples Híbrido
O IBS e a CBS são retirados do DAS e apurados pelo regime regular. Os demais tributos do Simples continuam normalmente.
Indicado para:
- Empresas que vendem para outras empresas (B2B)
- Fornecedores que integram cadeias produtivas
- Negócios com volume relevante de aquisições e insumos
O Ponto Mais Importante: Os Créditos de IBS e CBS
O tema dos créditos é o que mais impacta a competitividade da sua empresa.
No Simples puro, a empresa não se apropria dos créditos de IBS e CBS de suas próprias compras. Porém, o cliente que compra de você e não é optante pelo Simples pode aproveitar um crédito equivalente ao valor cobrado, conforme previsto na Constituição.
No Simples híbrido, sua empresa passa a operar pelas regras regulares de creditamento. Isso pode ser decisivo para clientes empresariais que consideram o crédito tributário na hora de escolher fornecedores.
💡 Dica estratégica: A decisão pode ser diferente para linhas de produto distintas dentro da mesma empresa. Uma operação voltada ao consumidor final pode favorecer o Simples puro, enquanto um canal de fornecimento B2B pode favorecer o regime híbrido.
Prazo Crítico: Até 30 de Setembro de 2026
A Receita Federal definiu que, para o primeiro semestre de 2027, as opções devem ser realizadas entre 1º e 30 de setembro de 2026.
| Decisão | Prazo | Efeito |
|---|---|---|
| Ingresso no Simples Nacional | 1º a 30/09/2026 | A partir de 01/01/2027 |
| Opção pelo Simples Híbrido (1º sem./2027) | 1º a 30/09/2026 | Janeiro a junho de 2027 |
| Cancelamento da opção | Até 30/11/2026 | Irretratável para o período |
| Opção pelo regime regular (2º sem./2027) | 1º a 31/03/2027 | Julho a dezembro de 2027 |
Exportar
Copiar
⚠️ Atenção: Quem não fizer nenhuma opção específica permanece automaticamente no Simples puro — com IBS e CBS dentro do DAS.
O MEI tem regra diferente: o prazo de opção continua em janeiro e não existe opção pelo regime híbrido para o MEI.
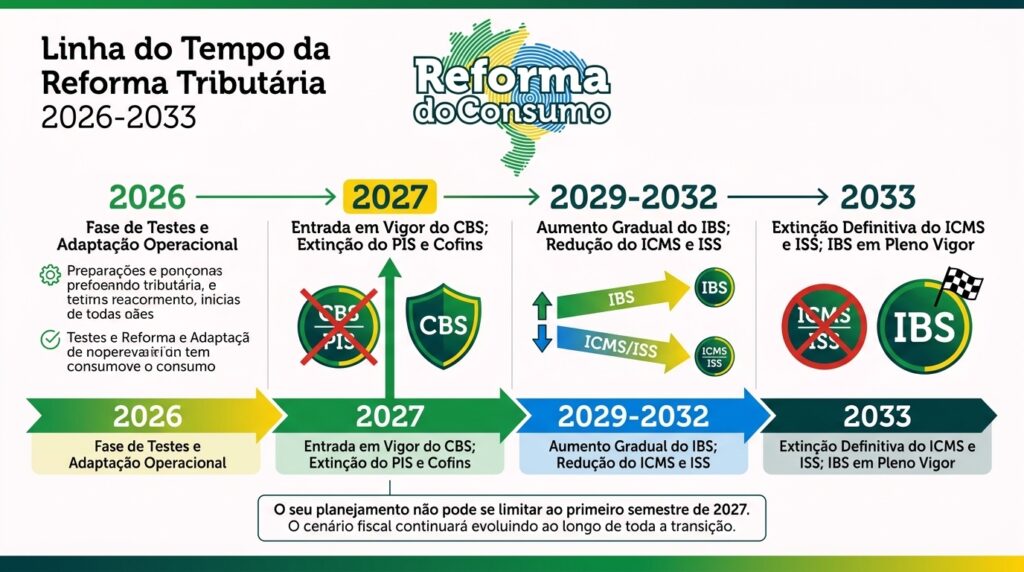
Como a Transição Acontece de 2026 a 2033
A mudança não ocorre de uma vez. O cronograma é gradual:
- 2026: Fase de testes e adaptação operacional
- 2027: CBS entra em vigor; PIS e Cofins são extintos
- 2029–2032: IBS aumenta gradualmente enquanto ICMS e ISS são reduzidos
- 2033: Extinção definitiva de ICMS e ISS; IBS passa a vigorar integralmente
Isso significa que seu planejamento não pode se limitar ao primeiro semestre de 2027. O cenário tributário continuará evoluindo ao longo de toda a transição.
Outras Mudanças Operacionais que Você Precisa Conhecer
As Resoluções CGSN nº 190 e nº 191 de 2026 atualizaram o regulamento do Simples com pontos importantes:
- O sublimite de R$ 3,6 milhões passa a ser considerado também para o IBS
- Os valores de IBS e CBS recolhidos no regime regular não integram a receita bruta do Simples
- A DEFIS deixa de existir como declaração separada; as informações serão incorporadas ao PGDAS-D
- A classificação correta de produtos e serviços nos documentos fiscais se torna ainda mais relevante para garantir os créditos na cadeia
Roteiro Prático para Tomar a Decisão Certa
Siga estes 8 passos antes de fazer sua opção:
- Mapeie suas vendas — separe consumidores finais, empresas do Simples e empresas de outros regimes
- Mapeie suas compras — identifique insumos, fornecedores e seus regimes tributários
- Simule os dois modelos — compare carga tributária, créditos, margem e fluxo de caixa
- Meça o valor para seu cliente — quanto crédito o adquirente aproveita em cada alternativa
- Revise seus documentos fiscais — atualize cadastros de produtos, códigos fiscais e sistemas
- Revise preços e contratos — defina se o impacto será absorvido, repassado ou negociado
- Avalie sua capacidade operacional — confirme se sua contabilidade consegue manter a apuração do IBS e da CBS no regime regular
- Documente a decisão — registre premissas, cenários e responsáveis
Conclusão: Uma Decisão, Não Uma Crise
A reforma tributária do consumo representa, para as empresas do Simples, uma nova decisão estratégica — não uma ameaça ao regime.
O Simples puro é mais simples e funciona bem para negócios voltados ao consumidor final. O Simples híbrido pode ser mais competitivo para quem vende para empresas e depende de créditos na cadeia.
O mais urgente, considerando que hoje é 7 de setembro de 2026, é iniciar agora a análise junto ao seu contador ou tributarista para fazer a opção certa até 30 de setembro de 2026.
⚠️ Este artigo tem finalidade informativa e não substitui uma análise tributária individualizada. Consulte sempre um profissional habilitado.
Fontes:
- Emenda Constitucional nº 132/2023 — Planalto
- Lei Complementar nº 214/2025 — Planalto
- Receita Federal — Prazo para opção pelo Simples Nacional 2027
- CGSN — Resoluções nº 190 e 191/2026
- Sebrae — Guia Prático da Reforma Tributária para Pequenos Negócios
Artigos Relacionados
Sobre o Autor
